
 English
 Español
Adelanto de efectivo vs. retiro en cajero automático: qué tarjeta lo convierte en préstamo
La pregunta de adelanto de efectivo vs. retiro en cajero automático se reduce a la tarjeta que usted mete en el cajero. Una tarjeta de débito saca su propio dinero de la cuenta de cheques, mientras que una tarjeta de crédito en el mismo cajero pide prestado contra su línea de crédito. La respuesta de la Oficina para la Protección Financiera del Consumidor (CFPB) sobre retiros con tarjeta de crédito en cajeros dice que los intereses de ese adelanto de efectivo empiezan en cuanto usted retira el dinero.
En el teclado las dos operaciones se ven casi idénticas, y la diferencia llega en el siguiente estado de cuenta. Con una tarjeta de crédito aplica el significado de adelanto de efectivo en el contrato de la tarjeta: el contrato fija la mayor parte del precio. Si el dinero ya está en la cuenta de cheques, la tarjeta de débito es la más barata; el ejemplo de $300 de abajo muestra por cuánto.
Retiro con débito o adelanto de efectivo: lo que hace el cajero con cada tarjeta
La Regulation E (12 CFR 1005), la regla federal sobre transferencias electrónicas de fondos, cubre una transferencia iniciada en una terminal electrónica que ordena a una institución financiera debitar o acreditar su cuenta. Su definición en 12 CFR 1005.3 incluye las "transferencias en cajeros automáticos" entre los ejemplos. Un retiro con tarjeta de débito es exactamente eso: dinero que usted ya tiene, que sale de la cuenta de cheques, sin cargo por adelanto de efectivo ni intereses.
Los retiros con débito aun así pueden costarle algo. Según la regla de aviso de cargos en cajeros de la Regulation E, 12 CFR 1005.16, un operador de cajero, es decir, quien maneja el cajero sin tener su cuenta, debe informar su cargo en la pantalla o en papel antes de que usted se comprometa y solo puede cobrarlo si usted decide continuar. Su propio banco no puede cobrar un cargo por sobregiro en un retiro en cajero a menos que usted haya aceptado expresamente su servicio de sobregiro, un límite que fija 12 CFR 1005.17.
Meta una tarjeta de crédito en la misma ranura y estará pidiendo prestado. El CFPB llama al efectivo de una tarjeta de crédito en un cajero "un préstamo a corto plazo" que "puede ser caro": el emisor puede cobrar un cargo fijo o un porcentaje del adelanto, por lo común usted paga una tasa de interés más alta, y pueden sumarse cargos adicionales del cajero.
Lado a lado en el mismo cajero:
- Tarjeta de débito: su propio dinero de la cuenta de cheques, movido como transferencia electrónica de fondos, sin cargo por adelanto de efectivo ni intereses. Los posibles cargos incluyen el cargo informado del dueño del cajero y, si usted lo aceptó, un cargo por sobregiro.
- Tarjeta de crédito: un préstamo sobre su línea de crédito, con el cargo por adelanto de efectivo de la tarjeta, una tasa de porcentaje anual (APR) separada para adelantos de efectivo, intereses desde el principio y, encima, cualquier cargo del dueño del cajero.
Los tres documentos que deciden el costo
Los dos primeros pertenecen a su tarjeta, y el tercero explica por qué falta un cargo en su contrato.
La tabla de apertura de cuenta en su contrato de tarjetahabiente
La Regulation Z (12 CFR 1026) es la regla de Truth in Lending (veracidad en los préstamos) para el lado de la tarjeta de crédito, y su sección de divulgaciones de apertura de cuenta, 12 CFR 1026.6, exige los términos principales en una tabla al abrir la cuenta. Esa tabla muestra cada APR, incluida la tasa para adelantos de efectivo, y el cargo por adelanto de efectivo, que la regla define como un cargo cobrado por crédito otorgado en efectivo o su equivalente. También debe decir cuándo no aplica un período de gracia, y la fila de intereses lleva el encabezado "Paying Interest" (pago de intereses) cuando un período de gracia no cubre todas las funciones.
Los precios y términos de Chase para la Amazon Prime Visa muestran cómo se lee esto en una tarjeta real. El APR para adelantos de efectivo (Cash Advance APR) es 28.74%, variable, al 22 de septiembre de 2026, según los precios publicados de Chase (la tasa preferencial de 7.00% más 21.74%). Chase fija el cargo en "$5 o 4% del monto de cada transacción, lo que sea mayor". La tasa y el cargo son cobros separados, y el ejemplo de $300 de abajo muestra lo que mide en realidad el APR de un adelanto de efectivo: intereses, cobrados por día, con el cargo encima.
En esta tarjeta, las compras nuevas no generan intereses si usted paga el saldo total antes de la fecha de vencimiento. Los mismos términos dicen que Chase "comenzará a cobrar intereses sobre transferencias de saldo y adelantos de efectivo en la fecha de la transacción". Esa frase coincide casi palabra por palabra con la redacción modelo de la interpretación oficial de la regulación.
Su estado de cuenta periódico
La regla de estados de cuenta periódicos de la Regulation Z, 12 CFR 1026.7, exige que cada estado de cuenta muestre cada tasa periódica como "Annual Percentage Rate" (tasa de porcentaje anual) y nombre los tipos de transacción a los que aplica, así que una tarjeta con funciones de compra y de adelanto de efectivo muestra un APR y un saldo separados para cada una. Los intereses aparecen bajo "Interest Charged" (intereses cobrados), detallados y sumados por tipo de transacción, y el cargo por adelanto de efectivo va bajo "Fees" (cargos). El CFPB agrega que su último estado de cuenta indica la tasa actual para adelantos de efectivo, que es la cifra que debe revisar en una tarjeta de tasa variable.
La Regulation Z y el cargo del dueño del cajero
La sección 1026.6(b)(3)(iii)(A) de la Regulation Z dice que los cargos que no se imponen como parte del plan de la tarjeta incluyen un cargo de una institución distinta del emisor de la tarjeta "por el uso del cajero automático de la otra institución en un sistema compartido o de intercambio". Un cargo por usar la tarjeta en un cajero del propio emisor para obtener un adelanto de efectivo, en cambio, sí forma parte del plan. Así que, en un cajero que el emisor de su tarjeta no maneja, su contrato no puede decirle cuánto agregará el dueño del cajero. Ese cargo se suma a todo lo que el contrato sí enumera.
Un retiro de $300 y sus tres cargos
Este es un retiro con tarjeta de crédito con todos los cargos sumados, según los términos de Chase de arriba. Usted saca $300 en efectivo y los paga por completo después de 30 días, con un recargo de cajero de $3.00 encima (un monto supuesto, ya que el real es el que cobre el dueño de ese cajero). Del lado de la tarjeta, el cargo es el mayor entre $5 y 4%, y el APR para adelantos de efectivo es 28.74% al 22 de septiembre de 2026, según los precios publicados de Chase, con intereses desde la fecha de la transacción.
- Recargo del operador del cajero: $3.00, el monto supuesto.
- Cargo por adelanto de efectivo de la tarjeta: 4% x $300 = $12.00. Es más que el mínimo de $5, así que el cargo es $12.00.
- Tasa periódica diaria: 28.74% / 365 = 0.078740% al día, suponiendo que la tarjeta divide el APR entre 365.
- Intereses por día: $300 x 0.00078740 = $0.2362, o unos 23.6 centavos.
- Intereses por 30 días: $0.2362 x 30 = $7.086, que se redondea a $7.09.
- Total: $3.00 + $12.00 + $7.09 = $22.09 por tomar $300 durante 30 días.
Para que la aritmética sea fácil de leer, los intereses se calculan solo sobre los $300, sin capitalización diaria. El ejemplo también trata los $3.00 como un cargo separado, así que revise cómo aparece el cargo del dueño del cajero en su estado de cuenta.
Pase los mismos $300 con una tarjeta de débito en el mismo cajero y pagará el cargo de $3.00 del operador, más cualquier cargo fuera de la red que indique su propio banco, sin cargo por adelanto de efectivo ni intereses. Dejando de lado el cargo de su banco, la tarjeta de crédito cuesta $22.09 menos $3.00, o $19.09 más, por $300 durante 30 días.
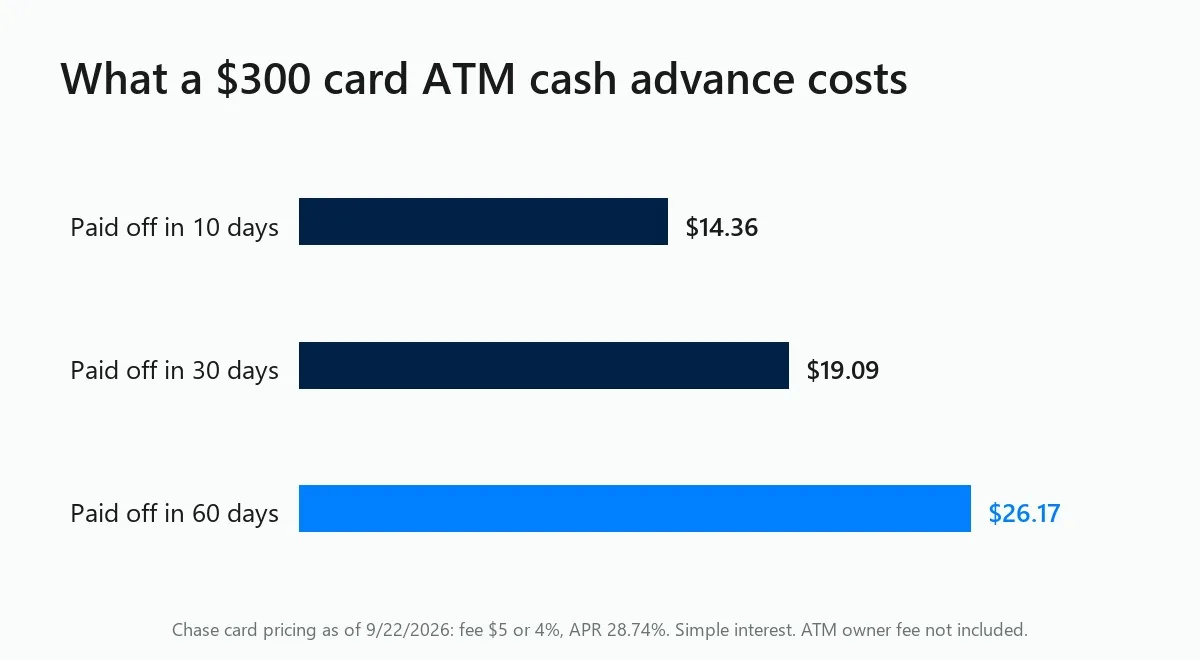
Los días son el único dato que usted controla una vez que sacó el efectivo. A $0.2362 al día sobre $300 (28.74% / 365, el APR al 22 de septiembre de 2026, según los precios publicados de Chase), 10 días de intereses suman $2.36 y 60 días suman $14.17. Con el cargo de $12.00 incluido, los cargos propios de la tarjeta por 10, 30 y 60 días llegan a $14.36, $19.09 y $26.17.
Esa fórmula de 4% pertenece a una sola tarjeta, y el CFPB señala que cómo se fijan los cargos por adelanto de efectivo de las tarjetas depende del emisor: un cargo fijo o un porcentaje del adelanto. Para repetir el cálculo con su propia tarjeta, ponga su cargo en el paso 2 y su APR para adelantos de efectivo en el paso 3; otra guía tiene más ejemplos de adelantos de efectivo calculados al centavo.
PIN y límite del adelanto de efectivo: por qué el cajero puede decir que no
Un cajero por lo general pide un PIN cuando usted usa una tarjeta de crédito. La guía de Capital One sobre cómo usar una tarjeta de crédito en un cajero dice que tal vez usted recibió uno con la tarjeta, y que si necesita crearlo o cambiarlo, "por lo general puede hacerlo iniciando sesión en su cuenta en línea". Resuelva el PIN de su adelanto de efectivo antes de llegar al cajero.
El límite del adelanto de efectivo también puede detenerlo. Su tarjeta puede tener "un límite separado y más bajo para adelantos de efectivo", dice el CFPB, así que un retiro puede ser rechazado aunque quede crédito para compras. La misma guía de Capital One dice que los emisores suelen limitar los adelantos de efectivo a un porcentaje del límite de crédito; en su ejemplo, un límite de $5,000 con un tope de 30% permite $1,500, y el tope de su tarjeta puede ser distinto.
Las compras pueden bloquear un adelanto incluso por debajo de ese tope. La explicación de Capital One sobre adelantos de efectivo dice que si usted usó todo su crédito disponible en compras, "tal vez no pueda obtener un adelanto de efectivo aunque no haya llegado a su límite de adelanto de efectivo". Según la misma explicación, usted encuentra los límites de adelanto de efectivo en los términos de su tarjeta o en su estado de cuenta.
Qué revisar en el contrato de su tarjeta antes de usar un cajero
Antes de ir, repase esto:
- El APR para adelantos de efectivo, cualquier fecha de "vigente al" junto a él y la tasa actual en su último estado de cuenta.
- La fórmula del cargo por adelanto de efectivo y cualquier mínimo, aplicados al monto que piensa sacar.
- La fila de intereses, y lo que dice sobre cuándo empiezan los intereses del adelanto de efectivo.
- Su límite de adelanto de efectivo, y cuánto de su línea de crédito ya usan las compras.
- Si tiene un PIN para la tarjeta, y cómo crearlo.
- Si el emisor de su tarjeta maneja el cajero, ya que el cargo de un cajero que no maneja queda fuera de su contrato.
- Si usa una tarjeta de débito, si aceptó el servicio de sobregiro de su banco.
Preguntas frecuentes
¿Usar una tarjeta de débito en un cajero automático es un adelanto de efectivo?
No. Un retiro con débito saca su propio dinero de su cuenta bancaria, y la Regulation E lo trata como una transferencia electrónica de fondos. Usted no paga cargo por adelanto de efectivo ni intereses. El dueño del cajero debe informar cualquier cargo antes de que usted se comprometa, y su banco solo puede cobrar un cargo por sobregiro si usted aceptó ese servicio.
¿Necesito un PIN para obtener un adelanto de efectivo en un cajero automático?
Por lo general, sí: el cajero pide el PIN de su tarjeta de crédito antes de entregar un adelanto de efectivo. Si nunca creó uno, revise lo que llegó con la tarjeta. La guía de Capital One sobre cajeros dice que el PIN puede llegar de esa forma, y que por lo general usted puede crearlo o cambiarlo iniciando sesión en su cuenta en línea. Hágalo antes de ir.
¿Un adelanto de efectivo cuenta como una compra?
No. La Regulation Z trata las compras y los adelantos de efectivo como funciones separadas, y su estado de cuenta debe mostrar un APR y un saldo separados para cada una. Los períodos de gracia también pueden ser distintos: los términos de la Amazon Prime Visa de Chase no cobran intereses sobre compras nuevas si usted paga el saldo total antes de la fecha de vencimiento, y cobran intereses sobre adelantos de efectivo desde la fecha de la transacción.
¿Por qué el cajero rechazó mi tarjeta de crédito si todavía tengo crédito disponible?
El CFPB dice que una tarjeta puede tener un límite separado y más bajo para adelantos de efectivo. Un retiro por encima de ese límite puede ser rechazado aunque quede crédito para compras. Las compras también consumen la misma línea de crédito, y Capital One señala que usarla toda puede bloquear un adelanto por debajo del límite de efectivo. Revise sus términos o su estado de cuenta, o llame al emisor.
¿El cargo del dueño del cajero forma parte del contrato de mi tarjeta?
No. La Regulation Z dice que un cargo de una institución distinta del emisor de su tarjeta por usar su cajero en un sistema compartido o de intercambio no forma parte del plan de la tarjeta, así que su contrato no tiene que informarlo. El dueño del cajero fija ese cargo; el cargo propio de su tarjeta y su APR para adelantos de efectivo están en la tabla de apertura de cuenta.
No somos un prestamista. Las cifras de costo usan la fórmula federal de APR y la regla estatal indicada junto a ellas; las páginas de estado citan cada estatuto. Divulgaciones completas.