
 English
 Español
Préstamos alternativos de día de pago: $43.51 frente a $450 por pedir $500 a 3 meses
Los préstamos alternativos de día de pago (PAL, por sus siglas en inglés) son préstamos pequeños que una cooperativa de crédito federal puede otorgar bajo una regla de la National Credit Union Administration (NCUA), el regulador y asegurador federal de las cooperativas de crédito. Esa regla, 12 CFR 701.21 del Code of Federal Regulations, limita un PAL a 10 puntos por encima del techo actual de 18% de la NCUA para la tasa de préstamos, o sea 28% de APR, más un cargo de solicitud de no más de $20. Con ambos máximos, mis cuentas dan un costo total de $43.51 para un PAL de $500 pagado en tres meses. Los mismos $500 de un prestamista de día de pago que cobra $15 por cada $100 por dos semanas, el cargo típico en una hoja informativa de la Consumer Financial Protection Bureau (CFPB), cuestan $450 en cargos una vez que lo ha renovado durante 12 semanas.
Si alarga el PAL a seis meses, el plazo más largo del PAL I, el total llega a $61.62, menos que el cargo de $75 de un solo préstamo de día de pago a dos semanas por el mismo monto. Dos cosas pueden dejarlo fuera. El PAL I exige al menos un mes de membresía antes de que la cooperativa de crédito pueda prestarle, y la regla de la NCUA permite que las cooperativas de crédito federales ofrezcan PAL sin obligar a ninguna a hacerlo.
Qué permite la regla de la NCUA en un préstamo alternativo de día de pago
Dos programas PAL conviven en la misma regla. El PAL I llegó primero; el PAL II entró en vigor el 2 de diciembre de 2019, y la regla final que lo creó dice que el PAL II "no reemplaza la regla actual de PAL de la NCUA". Una cooperativa de crédito puede ofrecer uno, ambos o ninguno. Así se comparan según el texto de la regla en el Legal Information Institute de Cornell y en esa regla final:
- Monto del préstamo: el PAL I va de $200 a $1,000. El PAL II permite "no más de $2,000" y no fija un mínimo.
- Plazo: el PAL I va de uno a seis meses. El PAL II exige "un vencimiento mínimo de un mes y un vencimiento máximo de 12 meses".
- Membresía antes de pedir prestado: el PAL I exige que la cooperativa de crédito fije un mínimo de al menos un mes. El PAL II no tiene un mínimo federal, aunque la cooperativa puede fijar uno propio.
- Tope de tasa: ambos permiten hasta 1,000 puntos básicos por encima de la tasa máxima que fija la Junta de la NCUA, lo que hoy da 28%.
- Cargo de solicitud: ambos lo limitan al costo real de procesar su solicitud, y nunca a más de $20.
- Cargos por sobregiro y por fondos insuficientes: un prestamista de PAL II no puede cobrarle un cargo por sobregiro ni por fondos insuficientes (NSF) a través de su servicio de sobregiro en relación con el préstamo. Esa prohibición es solo del PAL II.
PAL I: de $200 a $1,000 después de un mes de membresía
En MyCreditUnion.gov, la propia página para consumidores de la NCUA, modificada por última vez el 4 de febrero de 2025, se describe el PAL I ($200 a $1,000, de uno a seis meses, un mes de membresía) y nunca se menciona el PAL II. Si solo leyera esa página, supondría que todo PAL trae una espera de un mes. Para el PAL I, ese mes es un mínimo escrito en la propia regla. Si todavía no es socio de ninguna cooperativa y necesita el dinero antes de que pase ese mes, el PAL I queda descartado esta vez.
PAL II: hasta $2,000 sin periodo de espera federal
El PAL II subió el límite a $2,000, alargó el plazo máximo a 12 meses y eliminó la espera federal de membresía. El preámbulo de su regla final dice que una cooperativa de crédito federal "puede otorgar ese préstamo de inmediato una vez que el prestatario establece su membresía". El mismo preámbulo agrega que la regla "no prohíbe que una cooperativa de crédito fije un plazo mínimo de membresía", así que un prestamista de PAL II todavía puede hacerlo esperar. Pregunte por eso antes de llenar un formulario de membresía.
Límites que aplican a ambos programas
Ambos programas comparten estos límites, y los dos primeros cuentan juntos los préstamos PAL I y PAL II, según la regla final y el texto actual de la regla:
- Tres por cada seis meses móviles: una cooperativa de crédito federal "no otorga más de tres préstamos alternativos de día de pago" a usted en cualquier periodo móvil de seis meses, contando ambos programas juntos.
- Uno a la vez: solo puede darle un PAL a la vez, de nuevo contando ambos programas.
- Sin renovaciones: la cooperativa de crédito "no renueva ningún préstamo alternativo de día de pago". Puede extender el plazo dentro del máximo del programa si no cobra ningún cargo adicional ni otorga crédito nuevo.
- Amortización completa: la cooperativa de crédito "amortiza por completo el préstamo alternativo de día de pago", de modo que el último pago programado liquida el saldo.
Cuánto cuesta un PAL de $500 junto a un préstamo de día de pago
Como la regla pone tope tanto a la tasa como al cargo, usted puede calcular el peor caso de estos préstamos alternativos de día de pago antes de ir a la cooperativa. Mis cifras suponen la tasa completa de 28% y el cargo de solicitud completo de $20, intereses cobrados cada mes sobre el saldo que va bajando y todos los pagos hechos a tiempo. Su cooperativa de crédito puede cobrar menos o calcular los intereses a diario, así que sus cifras pueden diferir por centavos o más.
El pago del PAL, paso a paso
Una sola fórmula sirve para cualquier plazo. En palabras: el pago es igual al monto prestado por la tasa mensual por un factor de crecimiento, todo dividido entre el factor de crecimiento menos 1, donde el factor de crecimiento es 1 más la tasa mensual, elevado al número de pagos. Así queda con $500 a tres meses:
- Tasa mensual: 0.28 / 12 = 0.02333333.
- Factor de crecimiento: 1.02333333 x 1.02333333 x 1.02333333 = 1.07164603.
- Numerador: 500 x 0.02333333 x 1.07164603 = 12.502535.
- Pago: 12.502535 / 0.07164603 = $174.5042, o $174.50 al mes.
Este es el desglose, con cuatro decimales para que cada línea cuadre:
- Mes 1: intereses 500.0000 x 0.02333333 = 11.6667; capital 174.5042 - 11.6667 = 162.8375; saldo 337.1625.
- Mes 2: intereses 337.1625 x 0.02333333 = 7.8671; capital 166.6371; saldo 170.5254.
- Mes 3: intereses 170.5254 x 0.02333333 = 3.9789; capital 170.5253, que liquida el saldo con una diferencia menor a una centésima de centavo.
Los intereses totales son 11.6667 + 7.8671 + 3.9789 = 23.5127, o $23.51. Sume el cargo de solicitud de $20 y el PAL cuesta $43.51, así que usted paga $543.51 en total, lo que equivale a $43.51 / 5 = $8.70 por cada $100 prestados durante tres meses. Si su prestamista redondea el pago a $174.50, el último pago absorbe la diferencia, lo que puede mover el total de intereses en un centavo.
Los mismos $500 como préstamo de día de pago, una vez y renovado
No voy a explicar cómo funciona un préstamo de día de pago ni por qué $15 por cada $100 equivale a 391% de APR, porque ambos temas tienen su propia guía en este sitio. La hoja informativa de 2013 de la CFPB sobre préstamos de día de pago sitúa el cargo típico de una tienda física en $15 por cada $100 prestados por dos semanas. Sobre $500, eso es 5 x $15 = $75, y usted debe $575 el día 14.
Para igualar los tres meses del PAL, cuente 12 semanas, seis plazos de dos semanas, que se quedan cerca de una semana por debajo de tres meses y por eso, si acaso, subestiman el costo del préstamo de día de pago. Pague los $75 y renueve cada vez, y los cargos suman 6 x $75 = $450 antes de devolver los $500, o $950 de su bolsillo. Eso es más de 10 veces los $43.51 del PAL ($450 / $43.51 = 10.34), y usted pagó seis veces por pedir prestados los mismos $500 una sola vez.
Esas cifras de renovación suponen un prestamista que le permite renovar el préstamo. Muchos estados limitan o prohíben las renovaciones, así que revise el tope de cargos de día de pago de su estado antes de apoyarse en esta comparación.
Costo por plazo, PAL frente a día de pago
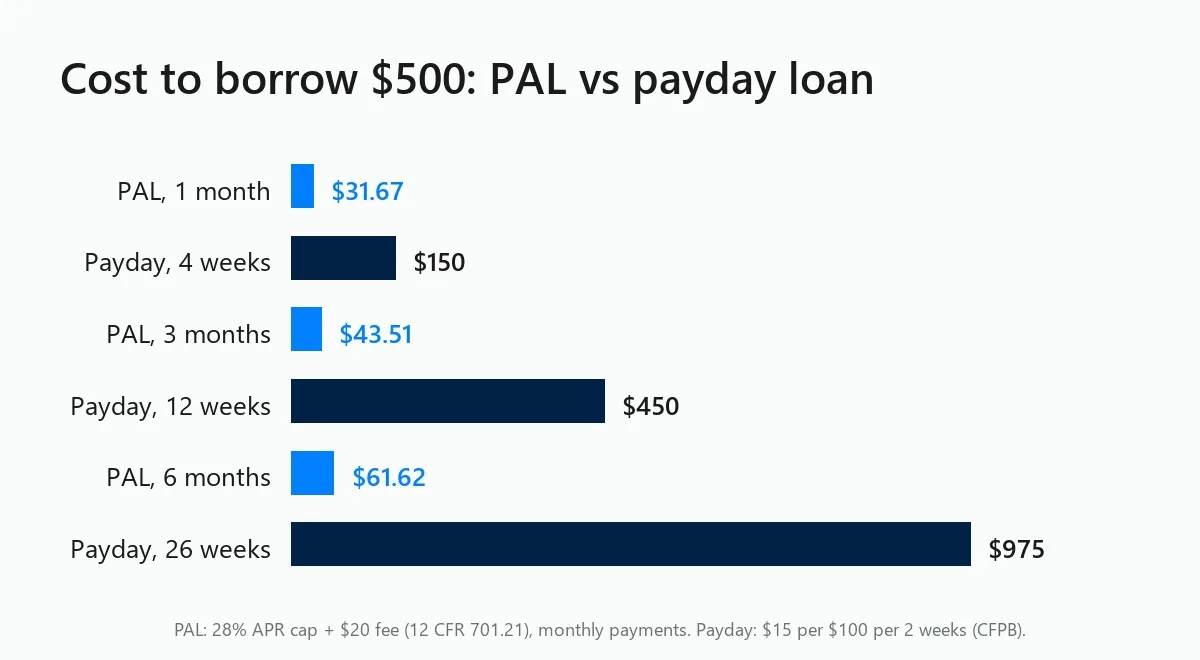
Los mismos $500, el PAL al tope de 28% con el cargo de $20 incluido en cada total, y el préstamo de día de pago a $75 por cada plazo de dos semanas. Los préstamos de día de pago van en bloques de dos semanas y los PAL en meses, así que los pares no coinciden con exactitud: 1 mes se compara con 4 semanas, 2 meses con 8 semanas, 3 meses con 12 semanas y 6 meses con 26 semanas.
- 1 mes: un solo pago de PAL de $511.67, intereses de $11.67, costo total de $31.67. Préstamo de día de pago por 4 semanas (2 plazos): $150 en cargos.
- 2 meses: pagos de PAL de $258.78, intereses de $17.57, costo total de $37.57. Préstamo de día de pago por 8 semanas (4 plazos): $300 en cargos.
- 3 meses: pagos de PAL de $174.50, intereses de $23.51, costo total de $43.51. Préstamo de día de pago por 12 semanas (6 plazos): $450 en cargos.
- 6 meses, el máximo del PAL I: pagos de PAL de $90.27, intereses de $41.62, costo total de $61.62. Préstamo de día de pago por 26 semanas (13 plazos): $975 en cargos.
A un mes, los intereses son 500 x 0.02333333 = $11.67 sobre un solo pago de $511.67. A dos meses se usa un factor de crecimiento de 1.04721110 y un pago de $258.7836 (2 x 258.7836 = 517.5672), y a seis meses se usa 1.14842521 y un pago de $90.2697 (6 x 90.2697 = 541.6182).
Qué cubren el tope de 28% y el cargo de $20
El 28% es aritmética montada sobre otro tope. La sección 701.21 parte de un techo anual de 15% para los préstamos de las cooperativas de crédito federales, con todos los cargos financieros incluidos, y permite que la Junta de la NCUA fije uno más alto, que debe revisar al menos cada 18 meses. El techo actual de la Junta es 18%, extendido hasta el 10 de septiembre de 2027, y los PAL reciben 1,000 puntos básicos, o 10 puntos porcentuales, adicionales: 18% + 10% = 28%. Si la Junta mueve el 18%, el tope del PAL se mueve con él.
Su cargo de solicitud queda fuera de ese 28% solo mientras coincida con el costo real de procesamiento, porque la regla final del PAL II dice que "un cargo de solicitud que excede el costo real de procesar la solicitud de un prestatario es un cargo financiero". Por eso mi lista de costos suma los $20 aparte de los intereses.
Quién puede obtener un préstamo alternativo de día de pago
Empiece por el tipo de licencia. La sección 701.21 "en general aplica solo a las cooperativas de crédito federales", y la autorización para los PAL está escrita para cooperativas de crédito federales. Del lado estatal, la NCUA dice que "muchas cooperativas de crédito con licencia estatal ofrecen productos similares a los PAL", y la ley estatal fija sus condiciones, así que ninguno de los topes de este artículo está garantizado ahí.
Después viene la disponibilidad. Ofrecer PAL es opcional, porque la regla da permiso a las cooperativas de crédito federales para otorgarlos y no obliga a ninguna a hacerlo. El conteo más reciente que puedo citar está en la regla final del PAL II de 2019 y usa datos de diciembre de 2018: 606 cooperativas de crédito federales informaron que ofrecían préstamos PAL I, con 211,589 préstamos pendientes y un saldo total de $145.2 millones.
Luego tiene que calificar. La regla exige pautas de evaluación y pone como ejemplo dos talones de pago recientes para verificar el empleo, pero cada cooperativa de crédito fija sus propios criterios de aprobación, dentro de los límites de uno a la vez y tres cada seis meses que se vieron arriba.
Cómo encontrar una cooperativa de crédito que ofrezca PAL
La página para consumidores de la NCUA sobre alternativas a los préstamos de día de pago enlaza con el localizador de cooperativas de crédito de la NCUA y le indica comunicarse con su cooperativa de crédito federal local. Si una cooperativa en particular otorga PAL es algo que solo ella puede responder, así que cuente con hacer llamadas. Siga este orden:
- Abra el localizador de cooperativas de crédito de la NCUA desde esa página de MyCreditUnion.gov y anote las cooperativas cercanas.
- Llame a cada una y pregunte si tiene licencia federal o estatal, ya que las reglas del PAL cubren a las cooperativas de crédito federales.
- Averigüe si ofrece PAL I, PAL II, ambos o ninguno, y cuánto tiempo debe ser socio antes de poder pedir prestado. El PAL I significa al menos un mes; para el PAL II lo decide la cooperativa.
- Pida la tasa y el cargo de solicitud que de verdad cobra, que pueden estar por debajo de los topes, y luego repita los pasos del pago de arriba con sus cifras o use las calculadoras de préstamos a plazos y de renovaciones.
- Pregunte qué necesita de usted para la evaluación, y después hágase socio y solicite. Los talones de pago son el ejemplo de la regla, así que tenga a mano los más recientes.
Cuándo un PAL es la mejor opción y cuándo llega demasiado tarde
En costo, un PAL gana en cada plazo que calculé. Incluso la versión a seis meses con los topes completos, $61.62, cuesta menos que un solo cargo de día de pago a dos semanas de $75 sobre los mismos $500, y la versión a tres meses cuesta menos de una décima parte de lo que costarían 12 semanas de renovaciones. Si puede obtener un PAL antes de que venza la cuenta, tómelo.
Le conviene más un PAL cuando se cumple todo esto:
- Usted es socio de una cooperativa de crédito federal que ofrece PAL I y lleva el tiempo suficiente como socio para cumplir su espera del PAL I, que es de al menos un mes; o una cooperativa de crédito federal a la que puede unirse ofrece PAL II y no fija una espera propia.
- El monto es de $2,000 o menos, o de entre $200 y $1,000 si el PAL I es el único programa disponible.
- Los pagos mensuales durante uno a 12 meses (uno a seis para el PAL I) caben en su presupuesto.
- No tiene ningún PAL pendiente con esa cooperativa de crédito, y no le ha otorgado tres en los últimos seis meses móviles.
Llega demasiado tarde, o no llega, cuando ocurre cualquiera de estas situaciones:
- No es socio de ninguna cooperativa y la cooperativa de crédito federal cercana solo ofrece PAL I, que exige primero al menos un mes de membresía.
- La cooperativa de crédito no ofrece PAL, y ninguna regla la obliga.
- Ya tiene un PAL pendiente con esa cooperativa, o le ha otorgado tres en los últimos seis meses móviles.
- Su cooperativa de crédito tiene licencia estatal y su producto similar queda fuera de esta regla, así que tiene que calcular su costo según sus propias condiciones.
En esos casos, compare otras opciones de préstamos pequeños y lo que cuesta cada una antes de firmar un contrato de día de pago. Si tiene un PAL a su alcance, esto es lo que significa para su próximo cheque de pago: el préstamo de día de pago quiere $575 de vuelta el día 14, y el PAL a tres meses quiere $174.50 al mes, tres veces.
Preguntas frecuentes
¿Puedo obtener un PAL el mismo día en que me hago socio de una cooperativa de crédito?
Solo un PAL II, y solo si esa cooperativa de crédito lo permite. La regla final del PAL II dice que una cooperativa de crédito federal "puede otorgar ese préstamo de inmediato una vez que el prestatario establece su membresía", y cada cooperativa puede fijar su propio mínimo. Para el PAL I, 12 CFR 701.21 exige primero al menos un mes de membresía.
¿El cargo de solicitud de $20 forma parte del 28% de APR?
No, siempre que el cargo refleje el costo real de procesar su solicitud y no pase de $20. La regla final del PAL II trata un cargo de solicitud superior al costo real como un cargo financiero que cuenta contra el tope de tasa. Así que un cargo permitido de hasta $20 es un costo aparte que se suma a los intereses.
¿Cuántos préstamos alternativos de día de pago puedo tener?
Una cooperativa de crédito federal puede darle un PAL a la vez y no más de tres en cualquier periodo móvil de seis meses. Ambos límites cuentan juntos el PAL I y el PAL II, así que tener uno de cada uno al mismo tiempo con la misma cooperativa no es posible. Cada cooperativa aplica además sus propios criterios de evaluación.
¿Se puede renovar o extender un PAL?
Renovar, no: ambos programas PAL lo prohíben, y el texto del PAL II dice que una cooperativa de crédito federal "no renueva ningún préstamo alternativo de día de pago". Extender, tal vez. La regla permite que una cooperativa alargue el plazo dentro del máximo del programa si no cobra ningún cargo adicional ni otorga crédito nuevo, aunque no está obligada a aceptar.
¿Cambiará el tope de 28%?
Puede cambiar. El tope del PAL está 1,000 puntos básicos por encima del techo de tasa de préstamo de la Junta de la NCUA, que es de 18% y rige hasta el 10 de septiembre de 2027, después de que la Junta lo extendiera en febrero de 2026. Según la regla, la Junta debe revisar ese techo al menos cada 18 meses, y el tope del PAL se mueve con él.
No somos un prestamista. Las cifras de costo usan la fórmula federal de APR y la regla estatal indicada junto a ellas; las páginas de estado citan cada estatuto. Divulgaciones completas.