
 English
 Español
Adelanto de efectivo sin cuenta bancaria: sus opciones reales
En algunos casos usted puede obtener un adelanto de efectivo sin cuenta bancaria, sobre todo usando en su lugar una cuenta de tarjeta prepagada. La Oficina para la Protección Financiera del Consumidor (CFPB) enumera lo que necesita para calificar para un préstamo de día de pago, y la lista incluye "una cuenta activa de banco, cooperativa de crédito o tarjeta prepagada". Los prestamistas quieren esa cuenta para dos tareas: pagarle a usted y, más tarde, cobrarle.
Sin ninguna clase de cuenta, las opciones se reducen. La explicación del CFPB sobre qué es un préstamo de día de pago dice que el dinero puede entregarse en efectivo, pero el pago se hace con un cheque posfechado o con un débito a una cuenta. Eso deja casi siempre un negocio de cambio de cheques, si ya tiene un cheque de pago, y los préstamos respaldados por bienes, como los préstamos de casa de empeño y sobre el título del auto.
Si una cuenta bancaria cuesta más de lo que puede sostener ahora, no es el único. La encuesta de hogares de la Federal Deposit Insurance Corporation (FDIC) encontró que 4.2% de los hogares de EE. UU., unos 5.6 millones, no tenían cuenta bancaria en 2023, y la razón principal más común que dieron fue "no tener suficiente dinero para cumplir los requisitos de saldo mínimo". Es un problema de costo, así que compare cada vía de abajo por su precio y por lo que le puede quitar.
Lo que revisa un prestamista cuando usted no tiene cuenta bancaria
Además de la cuenta, la lista del CFPB cubre ingresos e identificación, y la lista completa de requisitos que revisan los prestamistas repasa esos documentos uno por uno. Para el lado del crédito, vea lo que revisan los prestamistas en lugar de su puntaje de crédito.
Sobre los ingresos, la redacción es amplia: "comprobante o verificación de ingresos de un empleo u otra fuente". Para alguien sin cuenta bancaria, la línea de la cuenta es la difícil, y la razón es cómo se mueve el dinero.
Por qué importa la cuenta: cómo le pagan y cómo le cobran
La explicación del CFPB sobre préstamos de día de pago cubre ambas direcciones. De salida, "el dinero del préstamo puede entregarse en efectivo, con cheque, mediante depósito electrónico o en una tarjeta prepagada". De regreso, usted escribe un cheque posfechado por el saldo completo con los cargos incluidos, o autoriza al prestamista a debitar "los fondos de su cuenta de banco, cooperativa de crédito o tarjeta prepagada".
El desembolso, entonces, tiene opciones que no requieren cuenta. El pago casi nunca: un cheque se gira contra una cuenta de cheques, y un débito sale de la cuenta que usted indicó. Si no paga, el CFPB dice que el prestamista cobra el cheque o retira el dinero de forma electrónica, y con préstamos en general "de $500 o menos" que vencen "por lo común de dos a cuatro semanas" después de pedirlos, ese momento llega pronto.
Qué pasa cuando falla un retiro
Supongamos que llega la fecha de vencimiento y el saldo no alcanza. La regla de préstamos de día de pago del CFPB en 12 CFR 1041.8 cubre los préstamos de día de pago y ciertos préstamos de mayor plazo y alto costo que se pagan desde su cuenta, y trata un pago devuelto por fondos insuficientes como una transferencia fallida. Después de dos fallas seguidas, "un prestamista no debe iniciar una transferencia de pago desde la cuenta de un consumidor" sin su nueva autorización, y "la fecha, el monto y el canal de pago específicos de cada transferencia de pago adicional deben ser autorizados por el consumidor".
Usted también puede detener un pago electrónico programado avisando a su banco o al proveedor de su tarjeta. La Regulation E (12 CFR 1005.10), la regla federal que cubre las transferencias electrónicas de fondos, le permite detener una transferencia preautorizada "notificando a la institución financiera de forma oral o por escrito", siempre que lo haga "al menos tres días hábiles antes de la fecha programada de la transferencia". Si llama, su banco o el proveedor de su tarjeta puede exigir una confirmación por escrito dentro de 14 días. Una orden de suspensión cubre solo el retiro, así que comuníquese también con el prestamista sobre el saldo.
Adelanto de efectivo sin depósito directo: aún necesita una cuenta
No tener depósito directo y no tener cuenta bancaria son dos problemas distintos, y el primero es más fácil de resolver. Los requisitos del CFPB para préstamos de día de pago nunca mencionan el depósito directo, y nada en la línea de ingresos dice que su pago tenga que llegar de esa forma. Lo que la lista sí exige es una cuenta.
Las aplicaciones de adelanto de efectivo pueden ser más estrictas con esa cuenta que la lista del CFPB. Los términos publicados de MoneyLion para Instacash exigen una cuenta de cheques vinculada que lleve abierta al menos dos meses, donde usted deposite sus ingresos con regularidad y con un saldo positivo constante. Las cuentas de ahorro y del mercado monetario no califican.
Así que, para préstamos de adelanto de efectivo sin depósito directo, la cuestión de la cuenta va primero. Quien tenga una cuenta de cheques debe leer los términos publicados de cada aplicación antes de vincularla; sin una, lo que queda son las vías de abajo.
Vías que funcionan sin cuenta de cheques
Quedan cuatro vías: una cuenta de tarjeta prepagada en lugar de la cuenta de cheques, una tienda física que paga en efectivo o con cheque, un negocio de cambio de cheques para un cheque que ya tiene, y un préstamo de casa de empeño o sobre el título del auto garantizado con algo que le pertenece. Lo que usted deja en garantía decide lo que puede perder.
Una cuenta de tarjeta prepagada
Es el sustituto más cercano, ya que las dos explicaciones del CFPB nombran las cuentas de tarjeta prepagada en cada paso: como cuenta que califica, como forma de recibir el préstamo y como cuenta que el prestamista puede debitar para el pago.
Antes de solicitar, pregunte si el prestamista acepta una tarjeta prepagada para el desembolso y si planea debitar la misma tarjeta en la fecha de vencimiento. Si el alquiler o la factura del teléfono también salen de esa tarjeta, el pago del préstamo compite con ellos por los mismos dólares.
Una tienda física que paga en efectivo o con cheque
Un prestamista con tienda física puede entregarle el dinero en efectivo o con cheque, dos formas de desembolso que describe el CFPB. El pago vuelve a requerir una cuenta: un cheque posfechado necesita una cuenta de cheques detrás, y una autorización de débito necesita alguna cuenta de donde retirar, incluida una prepagada.
El préstamo en sí es caro. En su explicación sobre las tasas de porcentaje anual (APR) de los préstamos de día de pago, el CFPB calcula un cargo de $15 por cada $100 prestados durante dos semanas y dice que "equivale a un APR de casi 400 por ciento". El cálculo exacto es $15 / $100 x 365 / 14 = 3.911, o alrededor de 391% de APR. Que una tienda física pueda otorgar el préstamo depende de su estado, y la verificación de licencia de abajo muestra cómo confirmarlo.
Un negocio de cambio de cheques para un cheque que ya tiene
Si lo que tiene es un cheque de pago o de beneficios y ningún lugar donde depositarlo, un negocio de cambio de cheques lo convierte en efectivo a cambio de un cargo. Usted no pide nada prestado, así que después no le espera ninguna fecha de vencimiento ni ningún débito.
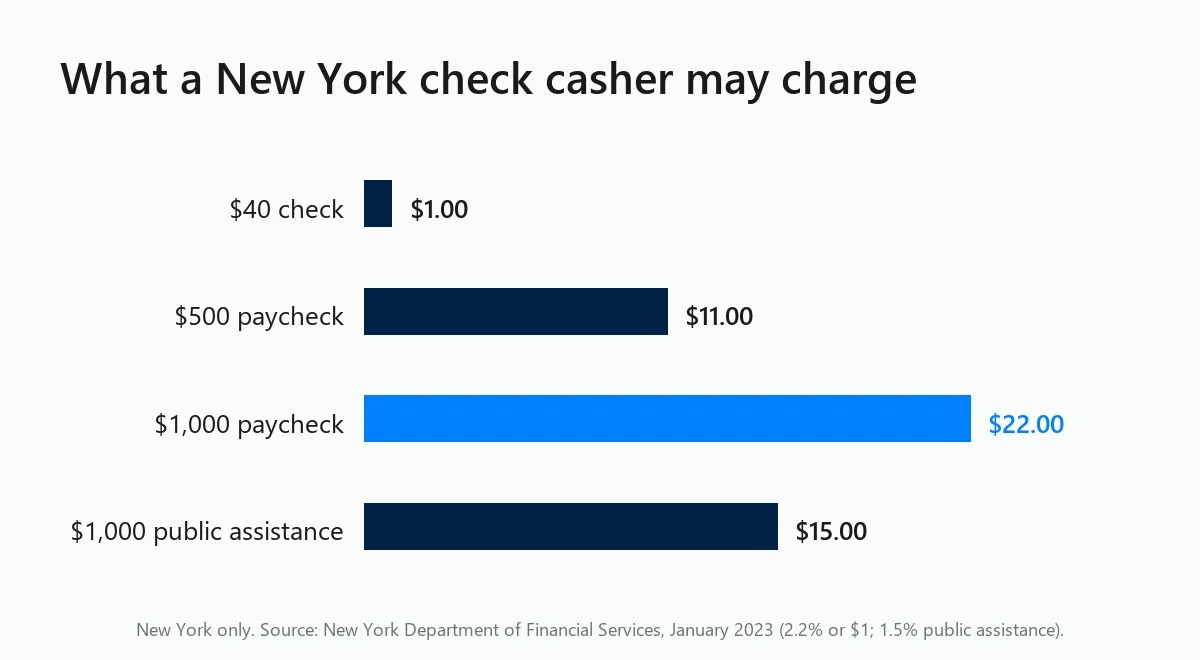
Nueva York fija un tope a ese cargo. El Department of Financial Services del estado anunció sus topes en enero de 2023: 1.5% para cheques de asistencia pública de una agencia federal o estatal, y "2.2% o $1, lo que sea mayor" para todos los demás cheques. Con esos topes, un negocio de cambio de cheques en Nueva York puede cobrar como máximo:
- Un cheque de $40: $40 x 0.022 = $0.88, que queda por debajo del mínimo, así que el tope es $1.00
- Un cheque de pago de $500: $500 x 0.022 = $11.00
- Un cheque de pago de $1,000: $1,000 x 0.022 = $22.00
- Un cheque de asistencia pública de $1,000: $1,000 x 0.015 = $15.00
Esas cifras aplican solo en Nueva York. En otros lugares, verifique si su estado regula los cargos por cambio de cheques, y pida en el mostrador el cargo en dólares mientras todavía tiene el cheque en la mano.
Préstamos de casa de empeño y sobre el título del auto
Ambos usan un bien como garantía para el prestamista. Una casa de empeño retiene un objeto suyo como garantía mientras el préstamo está abierto, y un préstamo sobre el título del auto se garantiza con su vehículo. Obtenga por escrito el costo total y la fecha de vencimiento mientras todavía tiene el objeto o el título.
De los dos, el préstamo sobre el título es el que exige más cuidado. En hallazgos publicados el 18 de mayo de 2016, el CFPB informó que "a uno de cada cinco prestatarios que toman un solo préstamo sobre el título del auto de pago único le embargan el auto o la camioneta" y que "más de cuatro de cada cinco de estos préstamos se renuevan el día en que vencen". Si ese auto lo lleva al trabajo, perderlo también pone en riesgo su cheque de pago.
Cómo verificar la licencia de una tienda física antes de entregar nada
Siga estos pasos en orden, los dos primeros desde su casa y el resto en el mostrador.
- Busque el tope de cargos y el regulador de su estado, ya que el regulador bancario o de servicios financieros del estado (o el fiscal general de su estado) es adonde la Federal Trade Commission (FTC) envía a los prestatarios en su guía sobre préstamos con cargo por adelantado.
- Confirme con ese regulador que el negocio está registrado bajo el nombre de su letrero, siguiendo la instrucción directa de la FTC: "Verifique si el prestamista está registrado en su estado".
- Pida por escrito el cargo, el total que pagará y la fecha de vencimiento antes de firmar cualquier cosa. Las cifras escritas son lo que puede comparar con cualquier tope que fije su estado.
- Pregunte cómo cobrará el prestamista (un cheque posfechado o un débito, de qué cuenta, en qué fecha), para saber qué dinero buscará si usted no paga a tiempo.
- Como la FTC señala los cargos por adelantado como indicio de una estafa de préstamo con cargo por adelantado, sea cual sea el nombre que les den, rechace cualquier pago antes de recibir el préstamo.
Señales de alerta que debe rechazar y la verificación para cada una
Rechace a un prestamista que haga cualquiera de estas cosas, ya sea antes de pedir prestado o después de otorgado el préstamo, y use la verificación junto a cada señal para confirmarla.
- "¿Mal crédito? No hay problema", o cualquier garantía de crédito sin importar su historial. Verificación: busque al prestamista con el regulador de su estado, ya que la FTC señala el crédito garantizado como señal de alerta de un préstamo con cargo por adelantado.
- Un cargo antes del dinero, llamado de "procesamiento", "seguro", "solicitud" o "trámites". Verificación: pregunte si hay que pagar algo por adelantado; cualquier sí significa que usted se va.
- El aviso de que usted está "aprobado", seguido de una petición de pagar primero. Verificación: haga la misma pregunta, porque la FTC describe exactamente esta secuencia.
- Una oferta por teléfono que pide el pago por adelantado. Verificación: cuelgue y verifique el registro usted mismo, ya que la FTC dice que es ilegal que los vendedores por teléfono pidan el pago por adelantado de un préstamo.
- Pago solicitado en criptomonedas, por transferencia bancaria o con números de tarjetas de regalo. Verificación: pregunte cómo pagaría antes de compartir cualquier dato, ya que la FTC nombra los tres como formas de pago que piden los estafadores.
- Después de dos retiros fallidos, una petición de permiso abierto para seguir debitando su cuenta. Verificación: según 12 CFR 1041.8, usted debe autorizar la fecha, el monto y el canal de pago específicos de cada transferencia adicional.
Para prestamistas que solo operan en línea, empiece por cómo reconocer a un prestamista en línea con licencia.
Vías más baratas que conviene revisar primero
Préstamos alternativos de día de pago de cooperativas de crédito
Un préstamo alternativo de día de pago (PAL) es un préstamo pequeño que una cooperativa de crédito federal otorga a sus socios según las reglas de la National Credit Union Administration (NCUA) en 12 CFR 701.21. La regla fija dos versiones:
- PAL I: de $200 a $1,000, a pagar en 1 a 6 meses, un cargo de solicitud de no más de $20 y al menos un mes como socio antes de pedir prestado
- PAL II: hasta $2,000, a pagar en 1 a 12 meses, el mismo tope de $20 en el cargo de solicitud y ningún requisito de un mes como socio en sus términos
La regla fija el tope de tasa en 1,000 puntos básicos (10 puntos porcentuales) por encima de la tasa máxima que fija la NCUA, y la Junta de la NCUA extendió su límite de 18% en febrero de 2026. Eso deja el tope del PAL en 18% + 10 = 28% mientras se mantenga ese límite (por ahora hasta el 10 de septiembre de 2027). Si una cooperativa de crédito lo acepta como socio, pregunte por ambos tipos de PAL antes de entrar a una tienda física.
Cómo recuperar una cuenta después de un rechazo de ChexSystems
Un banco que lo rechazó puede haberse basado en una compañía de informes de cuentas de cheques. El CFPB nombra a ChexSystems y Early Warning Services en su explicación sobre por qué le pueden haber negado una cuenta de cheques, y detalla qué hacer ante un informe negativo:
- Pida su informe gratuito: tiene derecho a uno cada año, más una copia gratuita de la compañía nombrada en el aviso de acción adversa del banco (el aviso que explica el rechazo).
- Dispute cualquier error por escrito; tanto la compañía de informes como el banco que suministró la información deben investigar y corregir la información inexacta.
- Según la Fair Credit Reporting Act (FCRA), la mayor parte de la información negativa de más de siete años no puede incluirse, y algunas compañías ignoran la información de más de cinco años. Compare las fechas de cualquier dato negativo con esos límites.
- El CFPB dice que muchos bancos y cooperativas de crédito ofrecen cuentas de cheques y tarjetas prepagadas "diseñadas para reducir los riesgos tanto para usted como para las instituciones financieras", así que pregunte en cada una a la que acuda por esas cuentas de menor riesgo.
Preguntas frecuentes
¿Puedo obtener un adelanto de efectivo sin cuenta bancaria?
En algunos casos, sí. La lista del CFPB de requisitos para un préstamo de día de pago incluye "una cuenta activa de banco, cooperativa de crédito o tarjeta prepagada", así que una cuenta de tarjeta prepagada puede ocupar el lugar de la cuenta de cheques. Sin ninguna cuenta, las opciones se reducen casi siempre a cambiar un cheque que ya tiene o a un préstamo de casa de empeño o sobre el título del auto.
¿Los prestamistas de día de pago aceptan tarjetas prepagadas?
Una cuenta de tarjeta prepagada puede calificar, según el CFPB, que también indica que el dinero del préstamo puede entregarse en una tarjeta prepagada. Los prestamistas también pueden debitar "los fondos de su cuenta de banco, cooperativa de crédito o tarjeta prepagada" para el pago. Pregunte a cada prestamista si acepta una cuenta prepagada para ambos pasos.
¿Puedo obtener un adelanto de efectivo sin depósito directo?
Para un préstamo de día de pago, la lista del CFPB no lo exige; la línea de ingresos pide comprobante "de un empleo u otra fuente". Las aplicaciones de adelantos pueden ser más estrictas: los términos publicados de Instacash de MoneyLion exigen una cuenta de cheques vinculada, abierta hace al menos dos meses, donde usted deposite sus ingresos con regularidad y mantenga un saldo positivo de forma constante.
¿Qué pasa si el retiro de un prestamista desde mi cuenta falla dos veces?
El prestamista no puede iniciar otra transferencia sin su nueva autorización. Esa es la regla del CFPB en 12 CFR 1041.8, que cubre los préstamos de día de pago y ciertos préstamos de mayor plazo y alto costo que se pagan desde su cuenta. Después de dos intentos consecutivos fallidos por fondos insuficientes, cada transferencia adicional requiere que usted autorice su fecha, monto y canal de pago específicos.
¿Cuánto puede cobrar un negocio de cambio de cheques por cambiar mi cheque de pago?
Depende de dónde lo cambie. En Nueva York, el Department of Financial Services fija el tope del cargo en 2.2% o $1, lo que sea mayor, y en 1.5% para cheques de asistencia pública de una agencia federal o estatal. Con un cheque de pago de $500, el cargo máximo es $500 x 0.022 = $11.00. En otros lugares, verifique si su estado fija un tope.
¿Puedo abrir una cuenta bancaria si ChexSystems tiene un registro negativo sobre mí?
Posiblemente. El CFPB dice que usted puede pedir un informe gratuito de ChexSystems al año y disputar errores por escrito, y que según la ley federal la mayor parte de la información negativa de más de siete años no puede incluirse. Algunas compañías ignoran la información de más de cinco años, y muchos bancos y cooperativas de crédito ofrecen cuentas diseñadas para reducir el riesgo de ambas partes.
No somos un prestamista. Las cifras de costo usan la fórmula federal de APR y la regla estatal indicada junto a ellas; las páginas de estado citan cada estatuto. Divulgaciones completas.